El Poder Ejecutivo de la Nación remitió formalmente a la Cámara de Diputados un proyecto de ley que modifica sustancialmente el régimen de Inocencia Fiscal, con el objetivo central de incentivar la bancarización de las divisas atesoradas fuera del circuito financiero formal.
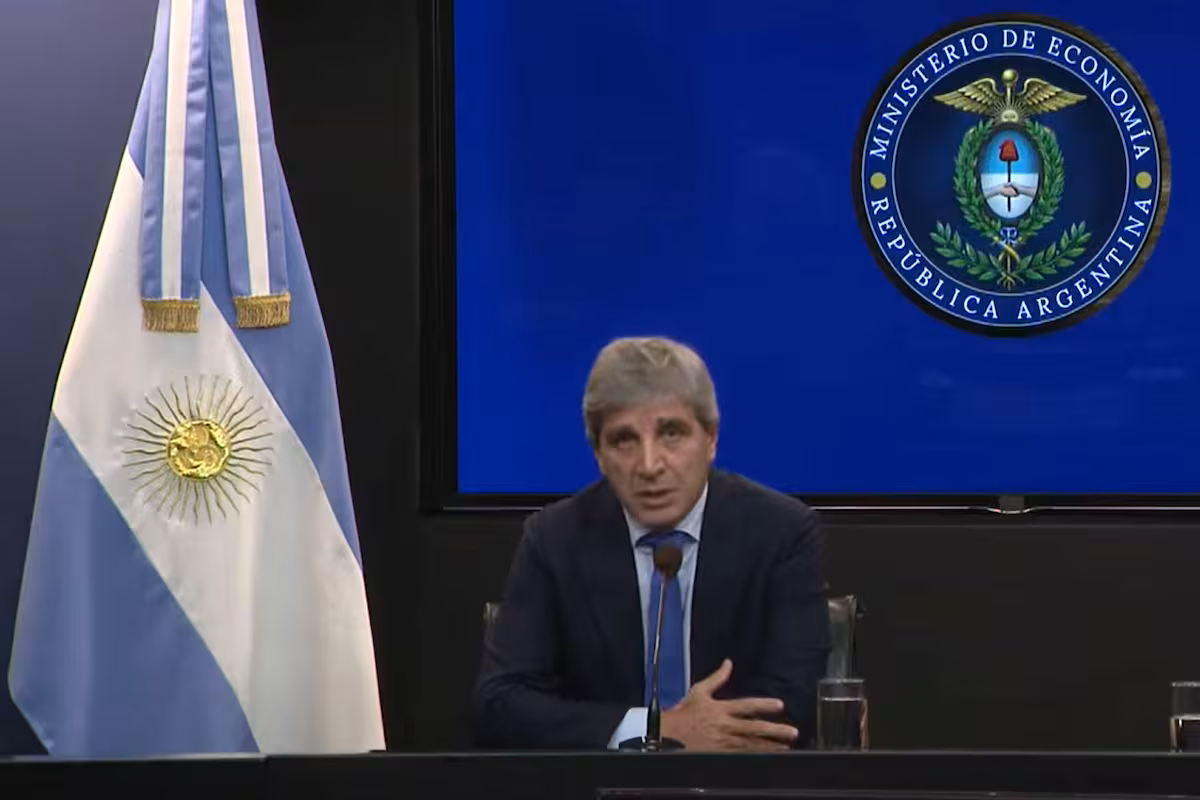
La iniciativa legislativa, anunciada de manera oficial por el ministro de Economía, Luis Caputo, y la secretaria Legal y Técnica de la Presidencia, María Ibarzabal Murphy, busca ampliar el acceso al régimen simplificado del Impuesto a las Ganancias y robustecer las garantías jurídicas de los contribuyentes.
Según la argumentación ministerial, las modificaciones técnicas responden a las inquietudes planteadas por asesores tributarios en mesas de trabajo conjuntas, orientadas a asegurar que el blanqueo opere sin penalidades independientes del signo político de la administración de turno.
Desregulación absoluta de topes financieros y redefinición de la discrepancia significativa
El nuevo articulado normativo suprime los tres límites concurrentes que restringían el acceso al régimen de liquidación simplificada: el techo de ingresos anuales fijado en $1.000 millones, el patrimonio máximo de $10.000 millones y la exclusión previa para los catalogados como Grandes Contribuyentes por la Agencia de Recaudación y Control Aduanero (ARCA).
Con esta reforma, la herramienta queda habilitada para la totalidad de las personas humanas y sucesiones indivisas residentes en Argentina. Asimismo, el proyecto altera el concepto crítico de discrepancia significativa. Bajo el marco actual, si una fiscalización detecta diferencias iguales o superiores al 15% respecto de lo declarado, el beneficio de presunción de exactitud decae automáticamente.
La propuesta introduce un piso de salvaguarda: la presunción no se perderá si el monto reclamado resulta inferior al 5% del mínimo previsto en la Ley Penal Tributaria, lo que equivale a un umbral de $5 millones.
Plazos de rectificación obligatoria, reintegros exprés y el factor histórico de desconfianza bancaria
En el plano estrictamente procedimental, la reforma concede un plazo de 15 días hábiles posteriores a una determinación de oficio para que el contribuyente pueda presentar una declaración jurada rectificativa y abonar las diferencias fiscales con sus respectivos intereses, conservando así los beneficios del régimen.
Adicionalmente, se instituye un mecanismo de reintegro acelerado por el cual, si la justicia revoca una impugnación de ARCA, el organismo fiscalizador deberá restituir los montos cobrados en un lapso máximo de 45 días hábiles.
Pese al optimismo oficial del Ministerio de Hacienda, especialistas del sector privado como Maximiliano Batista (socio de Martínez de Hoz & Rueda), Pablo Judkovski y Daniel Ricardo García (director de LexTax Advisory) coincidieron en que el principal escollo para movilizar los más de u$s 170.000 millones fuera del sistema no es de diseño legal, sino de orden macroeconómico.
Los analistas advirtieron que los antecedentes históricos del país —tales como el fallo Peralta de 1990 y la ineficacia de la Ley de Intangibilidad de los Depósitos frente al corralito de 2001— mantienen latente el temor a futuras determinaciones de oficio o auditorías de origen patrimonial.
Estrategia fiscal: El Palacio de Hacienda fundamenta que la formalización de activos es la única vía sostenible para incrementar la recaudación tributaria genuina a través del crecimiento de la actividad económica, descartando la creación de nuevos gravámenes impositivos.
Acerca del autor