
Solo el 15% de los fondos retirados del sistema privado de pensiones (AFP) en los últimos años se ha destinado al ahorro, mientras que la inmensa mayoría se ha utilizado para el consumo inmediato o el pago de deudas. Entre abril de 2020 y abril de 2024, un periodo marcado por la autorización de siete retiros, más de S/ 115000 millones salieron del sistema previsional.
Expertos en el sector financiero señalan que, si bien se observa un ligero incremento en los depósitos bancarios tras cada retiro, el impacto real en el ahorro formal de las familias peruanas sigue siendo limitado. Por ejemplo, los depósitos en bancos crecieron de S/ 149000 millones a S/ 178000 millones entre diciembre de 2020 y diciembre de 2024, un aumento de S/ 29000 millones. Sin embargo, este crecimiento responde más a la dinámica general de la economía que a una canalización masiva de los fondos de AFP.
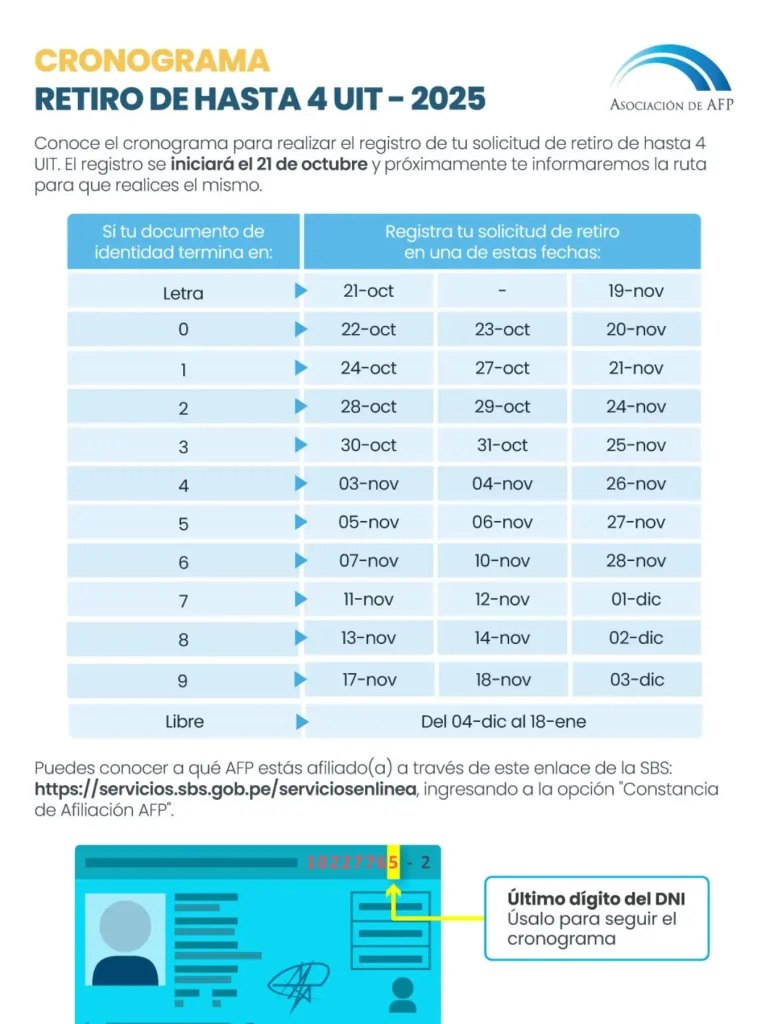
Al retirar sus fondos, las personas abandonan un esquema de inversión que históricamente ha ofrecido un retorno seguro a largo plazo. Por ello, la recomendación principal es evaluar cuidadosamente el destino del dinero. Una alternativa es colocar los fondos en depósitos a plazo fijo o cuentas remuneradas con tasas que superen la inflación, definiendo horizontes temporales de 90, 180 o 360 días, según las necesidades individuales.
Un analista destacó que el mercado en dólares ha ofrecido opciones atractivas en los últimos meses, una situación que no se presentaba con tanta claridad desde hace más de cinco años.
Cuatro factores clave antes de invertir
Antes de invertir el dinero retirado, los especialistas recomiendan considerar cuatro variables cruciales:
- Plazo: El tiempo durante el cual no se necesitarán los fondos.
- Rentabilidad: El retorno esperado (ejemplo: 2%, 5% o 10% o más).
- Riesgo: Si se busca un retorno garantizado o variable, acorde al perfil de riesgo.
- Costos: Los costos y tributos asociados, ya que algunos instrumentos pueden implicar comisiones o doble tributación.
Actualmente, existen productos que ofrecen desde cuentas de disponibilidad inmediata con una rentabilidad segura de hasta 4% de Tasa Efectiva Anual (TEA), hasta inversiones que pueden superar el 10% TEA, aunque estas últimas conllevan mayores riesgos y costos de rescate.
¿Priorizar el pago de deudas o la inversión?
El pago de deudas resulta conveniente solo si la persona no planea asumir nuevos créditos de consumo a corto plazo o si la estrategia logra reducir cuotas y generar liquidez mensual. Por ejemplo, refinanciar una deuda podría liberar un monto mensual de liquidez que, anualmente, podría equivaler a un porcentaje significativo del sueldo promedio.
Por otro lado, si la deuda tiene un costo razonable y ya está incorporada al flujo mensual, puede ser más beneficioso invertir el dinero restante o destinarlo a un fondo de emergencia. «Toda persona o familia debe mantener un nivel de liquidez para enfrentar imprevistos», enfatizan los expertos.
Inversión en función del perfil y la edad
Para quienes buscan invertir pensando en la jubilación, la recomendación es mantener el dinero inicialmente en una cuenta remunerada mientras se busca asesoría financiera o capacitación básica.
Se sugiere que quienes tienen un perfil conservador y son mayores de 55 años opten por instrumentos con rentabilidades entre 3% y 5% TEA. Si el perfil es moderado, se puede aspirar a retornos de entre 6% y 7% TEA.
Finalmente, se subraya que la disciplina, la reinversión constante y el tiempo son factores esenciales para la construcción de patrimonio. Un ejemplo claro del poder del ahorro sostenido es que una persona que hubiera ahorrado S/ 200 mensuales desde los 25 años, con una tasa promedio de 7% TEA, alcanzaría la suma de S/ 244776 a los 55 años.
Acerca del autor