El Parlamento mantendrá las condiciones de la Ley 32563 tras admitir que limitar el beneficio económico afectaba los derechos adquiridos del sector laboral público.
La Comisión de Presupuesto y Cuenta General del Congreso optó por desestimar la propuesta del Ministerio de Economía y Finanzas (MEF) que buscaba aplicar un pago escalonado a los beneficios laborales del personal del régimen CAS.
El presidente del grupo de trabajo, Alejandro Soto Reyes, anunció el retiro de la disposición complementaria incluida en el proyecto de crédito suplementario, la cual pretendía limitar el abono de aguinaldos y la Compensación por Tiempo de Servicios (CTS). Al identificar una preocupación legítima en los reclamos de diversas bancadas y gremios sindicales, la comisión determinó que, bajo el amparo de la Ley 32563 vigente, el personal de la administración pública mantenga el derecho de percibir el 100% de su remuneración computable en la gratificación de julio.
Pese a frenar la escala del MEF —que planteaba iniciar este año con apenas un 10% del sueldo para alcanzar la totalidad recién en el año fiscal 2030—, el Parlamento no da por cerrado el diseño del mecanismo financiero. Soto Reyes precisó que la comisión asumió el compromiso de estructurar una propuesta técnica específica que armonice las demandas de los servidores públicos con los principios de sostenibilidad fiscal y la capacidad real de la caja del Estado.
En este escenario de transición hacia el nuevo modelo parlamentario, iniciativas de prorrateo alternativo como la del congresista Diego Bazán, que proponía iniciar con un 50% en 2026 y llegar al 100% en 2028, se encuentran contra el reloj debido a los plazos estrictos de la agenda del pleno.
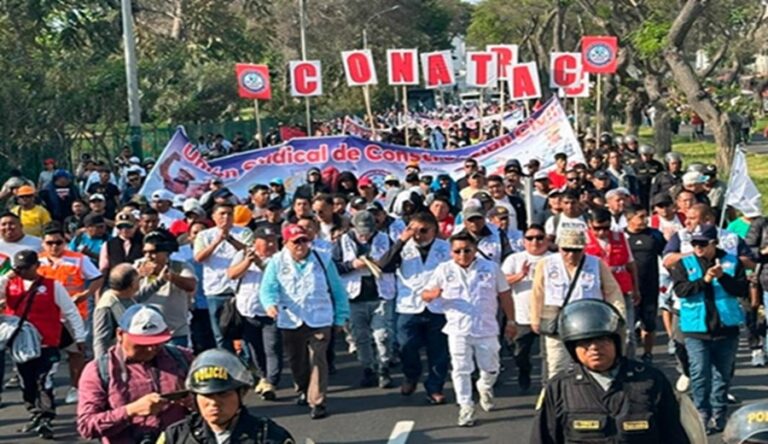
Sindicatos rechazan el trato diferenciado y exigen desembolso total en julio
Los gremios laborales y organizaciones sindicales del sector público manifestaron una posición unánime al exigir que el cumplimiento del beneficio se ejecute de manera íntegra y sin reducciones a partir del presente mes.
Voceros de los trabajadores CAS argumentaron que aceptar porcentajes menores o fraccionamientos basados exclusivamente en variables macroeconómicas constituye una discriminación frente a otros regímenes laborales del Estado, sobre todo cuando múltiples unidades ejecutoras y pliegos presupuestales han confirmado contar con los saldos institucionales necesarios para cubrir la planilla completa.
Por el contrario, la tesis del MEF sostiene que la aplicación obligatoria de una escala progresiva es indispensable para evitar brechas de ejecución y desbalances financieros entre las entidades que poseen solvencia y aquellas que dependen estrictamente del Tesoro Público.
Acerca del autor