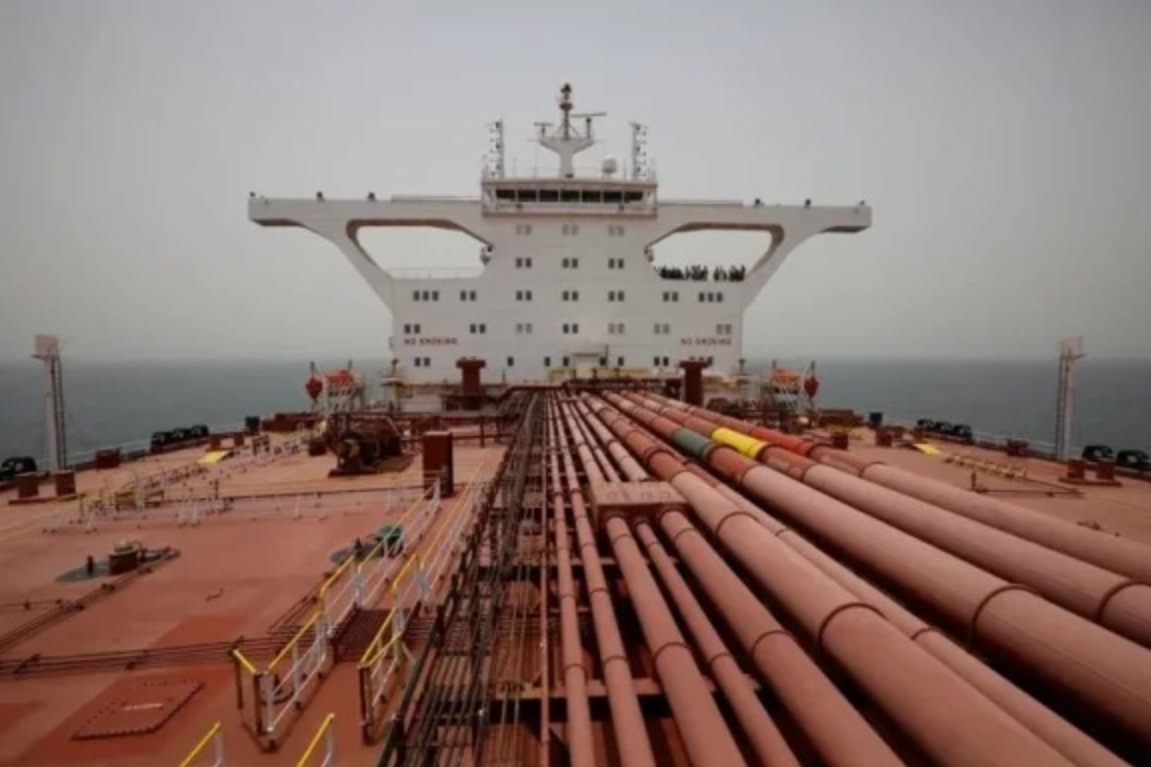
Las principales bolsas de valores del mundo registraron un comportamiento mixto durante la jornada del miércoles, reflejando una postura de prudencia entre los inversionistas internacionales. El precio del barril de petróleo crudo se consolidó por debajo de la línea de los 80 dólares (aproximadamente 75.18 euros) debido a la expectativa generalizada por los detalles de un principio de acuerdo geopolítico entre Washington y Teherán diseñado para finalizar las hostilidades bélicas en el Medio Oriente.
De manera paralela, los contratos a futuro en los mercados estadounidenses operaron con volatilidad latente a pocas horas de conocerse el pronunciamiento oficial de la Reserva Federal respecto al rumbo de la política monetaria y las tasas de interés de referencia.
El sector energético asimiló un respiro técnico derivado de las proyecciones de una eventual normalización de los flujos de distribución global tras evaluarse la reapertura del Estrecho de Ormuz, un corredor logístico vital para el comercio de hidrocarburos. A pesar del optimismo inicial, los agentes financieros mantienen reservas sobre el alcance real del pacto diplomático, supeditado a factores como el retiro de las fuerzas militares israelíes del Líbano y los plazos operativos para reactivar la infraestructura extractiva en el Golfo.
Desempeño de los mercados bursátiles europeos y récords en la cuenca asiática
En la apertura de las plazas de Europa, los índices mostraron variaciones moderadas. En el Reino Unido, el FTSE 100 retrocedió un 0.2 % para situarse en las 10,471.84 unidades, luego de confirmarse que la tasa de inflación interanual de mayo se mantuvo estancada en 2.8 % pese al encarecimiento de los combustibles líquidos. En el continente, el DAX de Alemania cedió un 0.3 % ubicándose en 24,829.58 puntos, en contraste con el avance del 0.2 % reportado por el CAC 40 de Francia, que alcanzó los 8,465.32 enteros.
El panorama en Asia fue marcadamente expansivo, con las bolsas de Tokio y Seúl estableciendo nuevos techos históricos de cotización:
- Japón: El índice Nikkei 225 avanzó un 0.7 % hasta cerrar en 69,902.25 puntos, tras tocar un pico intradiario de 70,125.75 unidades. El repunte se sustentó en un incremento del 17 % en las exportaciones de mayo, impulsadas por el sector tecnológico de alta gama.
- Corea del Sur: El indicador Kospi escaló un 1.6 % para fijarse en 8,864.24 puntos. Las firmas de semiconductores absorbieron la presión vendedora externa; Samsung Electronics subió un 1 % y el fabricante SK Hynix registró una fuerte subida del 5.8 %.
- Otros mercados: El Hang Seng de Hong Kong retrocedió un 0.7 % (24,312.16 puntos), mientras que el Índice Compuesto de Shanghái progresó un 0.4 % (4,108.08 puntos). En Oceanía, el S&P/ASX 200 de Australia creció un 0.5 % (8,966.30 puntos), seguido por avances marginales en el Taiex de Taiwán (+0.2 %) y el Sensex de la India (+0.3 %).
Estabilización de los precios de los combustibles y retos logísticos
Las cotizaciones de los principales crudos de referencia buscaron un soporte de estabilidad tras el desplome superior al 5 % experimentado durante las transacciones del martes. El crudo Brent se apreció un débil 0.1 % situándose en 79.05 dólares por barril (71.51 euros), manteniéndose por encima de los 70 dólares registrados a finales de febrero antes del inicio del conflicto armado. Por su parte, el crudo estadounidense de referencia (WTI) operó plano en los 76.02 dólares (68.78 euros).
“Normalizar los flujos de petróleo tomará tiempo. Los obstáculos incluyen el desminado, la reinstauración de pólizas de seguro, vaciar los excedentes almacenados en el Golfo, el reposicionamiento de buques cisterna y la reactivación de campos de producción inactivos”, señalaron analistas del banco HSBC a través de un informe sectorial.
Expectativas ante la política monetaria de la Reserva Federal
La atención de los mercados de renta variable y divisas se concentra en la culminación de la reunión del Comité Federal de Mercado Abierto de la Fed, la primera bajo la conducción de su nuevo presidente, Kevin Warsh. El consenso de analistas proyecta el mantenimiento de las tasas de interés en su rango actual, desestimando las presiones del mandatario estadounidense Donald Trump para aplicar un recorte inmediato, debido a que el shock de precios energéticos introduce riesgos inflacionarios de segunda vuelta.
Preston Caldwell, economista jefe para EE. UU. de la firma Morningstar, apuntó que los indicadores de fondo, como los alquileres y la masa salarial, muestran debilidad estructural. El especialista estimó que las presiones inflacionarias se disiparán una vez corregido el factor energético, por lo que no se anticipan incrementos de tasas en el transcurso de 2026, abriendo el espacio para reanudar la flexibilización monetaria en 2027. En el mercado cambiario, el dólar retrocedió frente al yen japonés a 160.15 unidades, mientras que el euro se depreció levemente frente al billete verde cotizando en 1.1601 dólares.
Movimientos corporativos y volatilidad en el sector tecnológico de Wall Street
Durante la sesión del martes en Nueva York, las cotizaciones reflejaron una rotación de portafolios. Mientras el Dow Jones avanzó un 0.6 % hacia un nuevo récord histórico, el S&P 500 perdió un 0.6 % y el Nasdaq retrocedió un 1.2 % hasta las 26,376.34 unidades. El ajuste obedeció al temor de una sobrevaloración en activos vinculados al desarrollo de inteligencia artificial, provocando caídas en Nvidia (-2.4 %), Broadcom (-4.4 %) y Micron Technology (-6.2 %).
En contraste, la empresa aeroespacial SpaceX repuntó un 4.8 %, ligando tres jornadas consecutivas en terreno positivo desde su salida a bolsa. Finalmente, la multinacional de consumo Yum Brands sumó un 1.9 % en sus acciones tras oficializar la venta corporativa de su filial Pizza Hut a la firma de capital privado LongRange Capital por un valor de 2,700 millones de dólares (2,443 millones de euros).
Acerca del autor