Congreso insiste en norma sobre apuestas digitales pese a observaciones por menor recaudación fiscal.
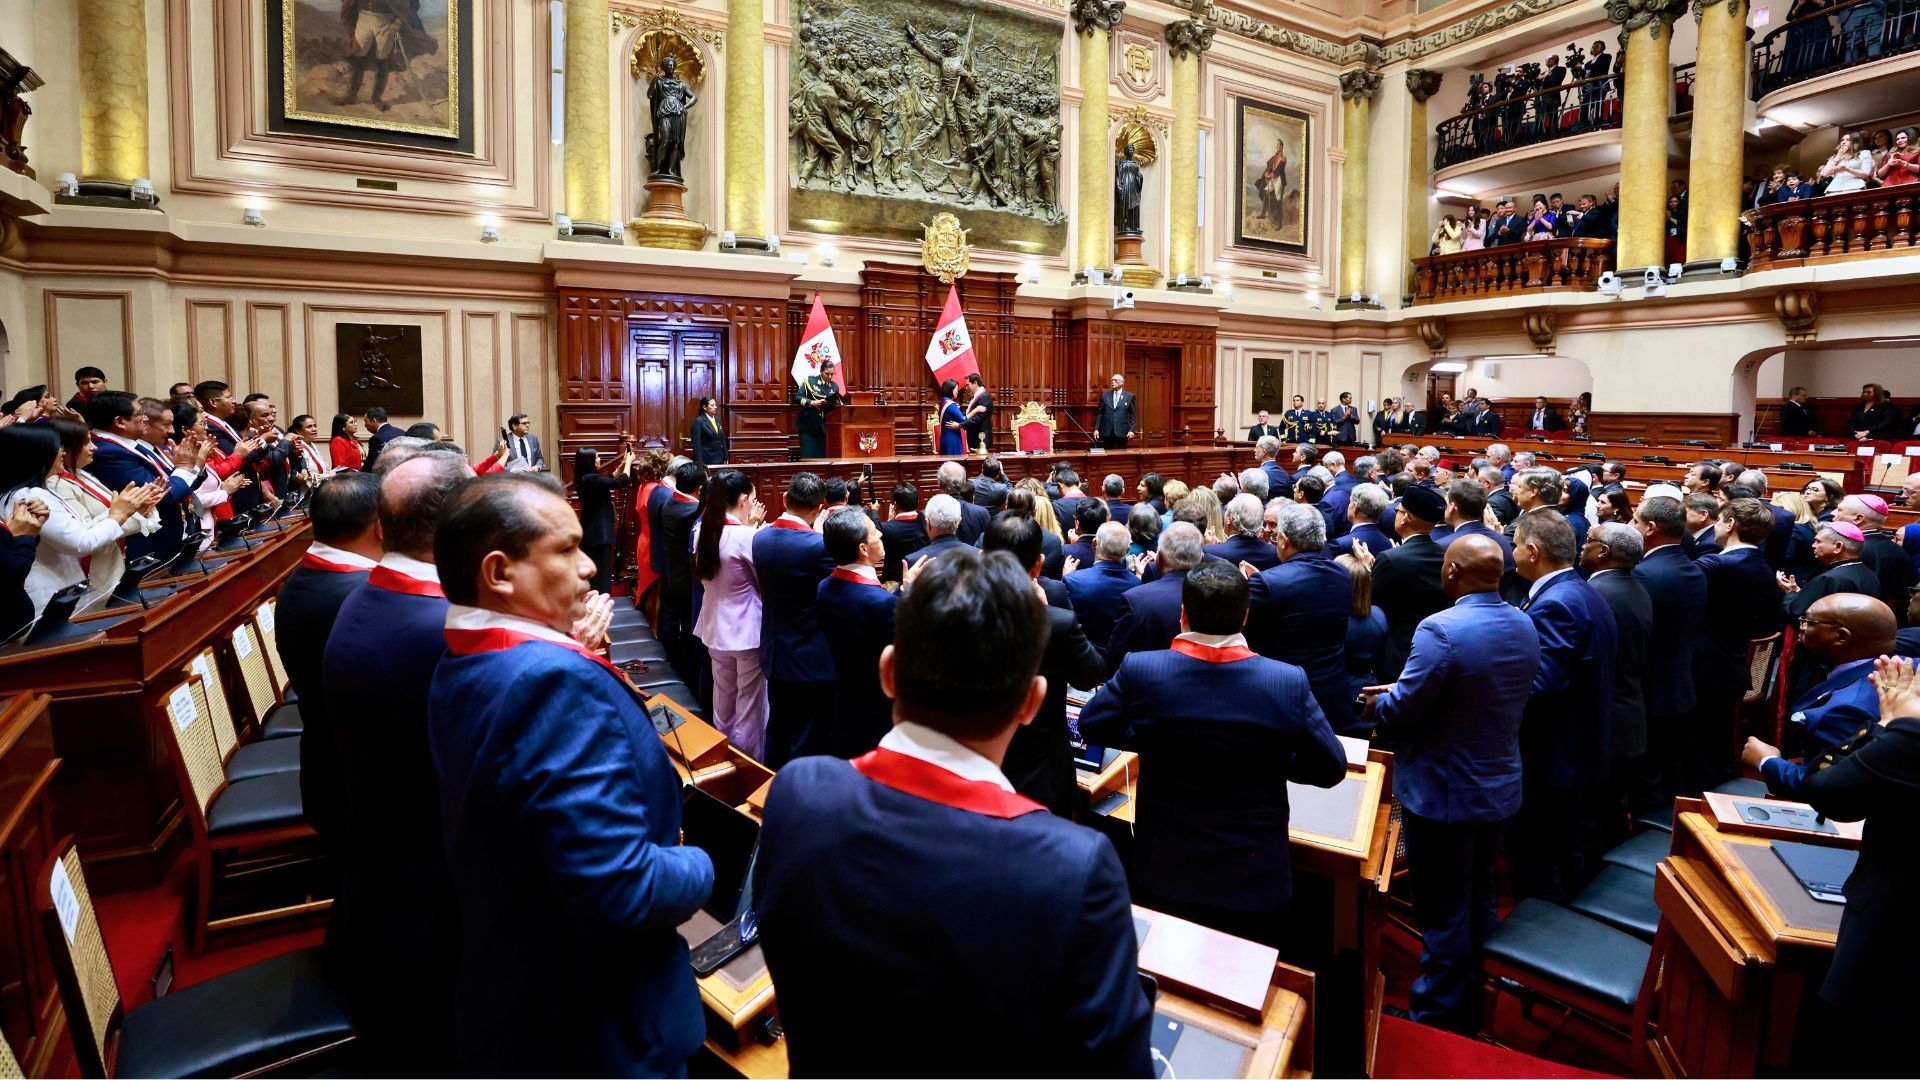
El panorama regulatorio del juego en línea muestra posturas antagónicas en la región. Mientras que en Brasil la prohibición total de las apuestas digitales tomó por sorpresa al sector en pleno contexto electoral, en el Perú el Congreso decidió desempolvar el Proyecto de Ley N° 09645/2024-CR,ahora tramitado bajo el código N° 00389/2026-2031-CD, iniciativa impulsada en su momento por la excongresista Lady Camones para modificar la Ley 31557.
Aunque el dictamen plantea atribuciones al Ministerio de Comercio Exterior y Turismo (Mincetur) para autorizar plataformas, sancionar el fraude deportivo y clausurar operadores ilegales, el eje del debate radica en las reformas impositivas. La propuesta busca incluir formalmente a los juegos virtuales dentro del Impuesto Selectivo al Consumo (ISC), pero el Ejecutivo advirtió previamente que la fórmula empleada generará un agujero fiscal significativo.
Reducción del ISC y riesgos para la recaudación
Según la observación técnica elaborada durante la gestión del Ejecutivo previa, la modificación del marco normativo del IGV e ISC contrae la base imponible del tributo sin ajustar sus tasas, lo que generaría un recorte impositivo de entre 90% y 95% a favor de los operadores digitales. Las autoridades remarcaron que el tratamiento fiscal entre la modalidad presencial y la virtual responde a la inmediatez y accesibilidad de los entornos digitales, factores que incrementan la ludopatía y justifican un control tributario diferenciado.
El análisis oficial subrayó que la naturaleza de los juegos a distancia permite trazar cada transacción en tiempo real, por lo que desmantelar la estructura vigente debilitaría la eficacia del ISC como mecanismo extrafiscal orientativo y disuasivo.
Blindaje a empresas extranjeras y pérdida de atribuciones del MEF
Otro punto crítico del proyecto radica en la derogación del mecanismo que obligaba a las empresas extranjeras no domiciliadas a retener y declarar el ISC de los usuarios locales. Al anularse el apartado correspondiente de la Ley del IGV e ISC, la Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat) perdería la capacidad legal para exigir el cumplimiento del tributo a las plataformas internacionales.
Finalmente, la autógrafa despoja al Ministerio de Economía y Finanzas (MEF) de la facultad para modificar las tasas del ISC aplicables a este rubro al suprimir los rangos mínimos y máximos previstos en la ley, dejando al Estado sin margen de maniobra para ajustar la carga tributaria según las fluctuaciones del mercado.
Acerca del autor